Pular para o conteúdo
Marco Goulart Agendar diagnóstico

Marco Goulart · CFP®

Tem uma cadeira vazia nesta mesa. Ela fica do seu lado — não à sua frente.

Planejamento financeiro para executivos, médicos, empresários e produtores rurais. Alguém que olha o conjunto — e fica.

Agendar diagnóstico

Executivo

O crachá virou seu sobrenome. E um dia ele vira só uma data.

  • Você olha em volta na reunião e é o mais velho da sala
  • A empresa tem uma idade limite — você sabe o número, ninguém comenta
  • O carro, o celular, o plano de saúde: tudo com data para acabar
  • Sua renda e seu patrimônio dependem da mesma empresa
  • Um cargo estatutário e nenhuma clareza sobre o que responde com o seu patrimônio
  • Ações (RSU, Stock options) que entraram na sua conta e um imposto que você não sabe se já venceu
  • Uma janela de renda alta que não é para sempre — e nenhum plano para depois dela

Médico

Você é preciso na mesa de cirurgia. E impreciso na mesa da sua vida financeira.

  • PF e PJ misturadas — prolabore, distribuição, INSS tudo no piloto automático
  • Enquadramento da PJ decidido pelo contador, não por você
  • Renda que oscila 40% e um padrão de vida que não oscila
  • A oportunidade de montar ou virar sócio de clínica — e nenhuma base para dizer sim ou não
  • A previdência que o gerente vendeu, com taxa que você nunca leu
  • Um imóvel comprado por emoção rendendo menos que o CDI

Empresário

Você construiu uma empresa que vale muito. E uma vida financeira que depende inteiramente dela.

  • Uma renda que você tratava como isenta e deixou de ser
  • O dinheiro da venda entrou e não havia estrutura montada para recebê-lo
  • Aluguel informal, comodato, empresa da família — e um risco tributário que ninguém precificou
  • Preparação para M&A sem entender o impacto sucessório e tributário da transação
  • Governança: todas as decisões passando por uma única pessoa
  • Crédito e alavancagem tratados como oportunidade, não como risco
  • Sucessão com família recomposta — e nada escrito

Produtor rural

Todo o seu patrimônio está na terra. E a terra não se vende em pedaços.

  • Rico no papel e apertado no caixa do mês
  • Um contrato de parceria que ninguém garante que se sustenta numa fiscalização
  • A reforma tributária chegando e uma janela que está fechando
  • A terra já passou para os filhos. O comando, não
  • A próxima geração não quer operar — e ninguém disse isso em voz alta ainda
  • Bancas jurídicas com propostas diferentes que você não consegue comparar

A mesa

Você não precisa de mais um especialista. Precisa de alguém que saiba qual especialista chamar — e quando.

O advogado tributarista resolve o tributário. O contador resolve o contábil.

O corretor resolve o seguro. O assessor resolve a carteira.

Ninguém resolve o conjunto.

É esse o meu trabalho.

Agendar diagnóstico

O ecossistema

Sete frentes. Uma coordenação.

Diagrama do ecossistema de especialistas Planejamento financeiro no centro, coordenando sete frentes: investimentos; tributário e sucessório; societário, M&A e crédito; contábil e PJ; proteção; imobiliário; e residência e cidadania. Tributário e sucessório Investimentos Proteção Societário e M&A Residência e cidadania Contábil e PJ Imobiliário Planejamento financeiro MARCO GOULART · CFP®
  • Investimentos

    Política de investimento, alocação, Brasil e exterior. Acesso em todas as principais instituições financeiras.

  • Tributário e sucessório

    Testamento, holding, doação com usufruto, trust, reforma de 2027.

  • Societário, M&A e crédito

    Reorganização, estruturas offshore, preparação para venda, crédito.

  • Contábil e PJ

    Enquadramento, prolabore x distribuição, PF e PJ.

  • Proteção

    Vida, invalidez, D&O, RCP, saúde — no Brasil e no exterior.

  • Imobiliário

    Análise de aquisição, retorno real, decisão de venda.

  • Residência e cidadania

    Residência e cidadania por investimento, residência fiscal, vistos e mudança da família.

Os especialistas entram e saem.
O planejador fica.

Como funciona

O diagnóstico, em quatro etapas

Antes de qualquer recomendação, o trabalho é entender o conjunto — o que existe, o que está exposto e o que depende de uma decisão que ainda não foi tomada.

  1. 01

    A conversa

    Uma hora, sem custo. Você descreve a situação e eu digo, com franqueza, se há trabalho a ser feito — e qual o tamanho dele. Proposta só se fizer sentido para o seu caso.

  2. 02

    O levantamento

    Renda, patrimônio, estrutura societária, contratos, seguros, tributos e o que já está escrito sobre sucessão. É a etapa que ninguém faz inteira — e é onde aparece quase tudo.

  3. 03

    O diagnóstico

    Um documento com o que está em risco, o que está caro, o que está esquecido e em que ordem tratar. Cada ponto com a premissa explícita e o prazo sugerido.

  4. 04

    A implementação e o acompanhamento

    Aciono e coordeno os especialistas de cada frente, acompanho a execução e revejo o plano conforme a vida muda. Esta é a etapa longa — é onde o planejador fica.

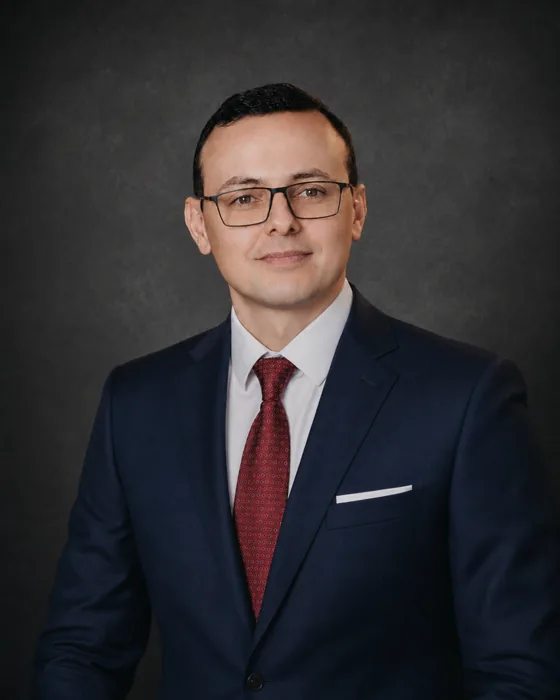
Retrato de Marco Goulart

Quem sou eu

Marco Goulart, Dr., CFP®

Alta renda não garante segurança financeira. Segurança aparece quando investimentos, tributação, proteção, aposentadoria, sucessão e decisões patrimoniais trabalham na mesma direção.

Você pode ter renda elevada, bons investimentos e um patrimônio relevante e, ainda assim, não ter uma estratégia integrada de verdade. O patrimônio fica espalhado entre imóveis, investimentos, previdência, participações societárias e ativos no exterior. A renda vem de fontes diversas, muitas vezes variáveis.

Enquanto isso, o banco cuida dos investimentos, o contador dos impostos, o advogado da sucessão, a corretora oferece produtos. Poucas pessoas coordenam essas decisões considerando a vida pessoal e os objetivos da família. É exatamente nesse espaço que eu trabalho.

Meu trabalho não começa pela escolha de um investimento, e sim pela compreensão da vida, do patrimônio e das decisões dos próximos anos. Mesmo quando a decisão nasce na empresa, na clínica ou na carreira, meu foco é o impacto sobre a pessoa e a família.

  • Doutor em Finanças pela Universidade Federal de Santa Catarina
  • Professor de Engenharia Econômica na UFSC
  • Planejador financeiro certificado CFP®
  • Habilitado pela CVM para administração de carteiras de investimentos, com certificação CGA pela Anbima
  • Pesquisador em finanças comportamentais e educação financeira, com publicações em periódicos internacionais
  • Ex-sócio de gestora de recursos, com mais de quinze anos entre mercado, academia e planejamento aplicado

Minha atuação é independente e remunerada diretamente por você: não represento bancos ou corretoras e não recebo comissão por produto. No Brasil ou no exterior, o que me interessa é a solução que serve ao seu caso.

Sou marido e pai de três crianças, e isso muda a forma como eu enxergo o trabalho. Tenho um lado analítico forte — gosto de estudar, organizar ideias e buscar clareza —, mas o que me interessa de verdade são as histórias das pessoas: o que carregam, o que sonham e as decisões que precisam tomar. Movido por propósito, fé e relacionamento, valorizo conversas profundas e a possibilidade de caminhar ao lado das pessoas em momentos importantes.

Me vejo como alguém que constrói pontes: entre conhecimento e prática, entre técnica e vida real, entre planejamento e propósito.
Exemplos de atuação

Situações que eu já atravessei junto

São alguns exemplos, entre muitos outros. Cada caso chega diferente — o que se repete é o jeito de olhar para o conjunto antes de mexer em qualquer parte.

Médica, no terceiro ano de faturamento por PJ

Chegou organizada e mesmo assim com culpa em cada gasto. A renda tinha subido e o dinheiro extra estava sendo absorvido sem decisão. Reorganizamos prolabore e distribuição, revisamos a previdência que havia sido contratada no banco, redimensionamos os seguros, e estruturamos a decisão de entrar como sócia no laboratório — que era a pergunta que ela não sabia como responder. Hoje o aumento tem destino definido antes de cair na conta.

Executivo sênior, empresa de tecnologia

Renda alta, ações da própria empresa e uma perspectiva de transição de carreira, com potencial redução de renda pela frente. O plano não era investir melhor — era caber. Mapeamos os benefícios que iriam embora junto com o crachá, tratamos a concentração entre salário e patrimônio, e começamos a estruturar a renda vitalícia de um filho que vai depender dela. A transição deixou de ser um risco e passou a ser um projeto com data.

Empresário, depois da venda da empresa

O dinheiro entrou antes da estrutura existir. Havia aluguel informal, comodato, empresa da família e um risco tributário que ninguém tinha precificado — além de duas famílias, com filhos de arranjos diferentes, e nada escrito. Separamos o patrimônio por finalidade, endereçamos o passivo tributário antes que ele endereçasse a gente, e colocamos a sucessão no papel. As decisões deixaram de depender de uma única pessoa da família.

Família com patrimônio concentrado em atividade rural

Patrimônio grande, quase todo em terra, e fluxo de caixa limitado. A terra já estava no nome dos filhos, mas o comando e as regras não. Havia um contrato de parceria com risco de reclassificação e a reforma tributária acontecendo. Analisamos também os investimentos imobiliários da família — o que fazia sentido manter, o que rendia menos do que parecia e o que poderia virar liquidez. A reorganização começou dentro da janela, e a conversa sobre a próxima geração querer ou não operar finalmente aconteceu em voz alta.

Médico com consultório próprio e receita de palestras

Faturamento alto e volátil, duas PJs, e investimentos escolhidos um a um ao longo de vinte anos sem que ninguém olhasse o conjunto. Recalculamos o retorno real de um terreno que ele acreditava ser o melhor ativo da carteira e não era. Portamos a previdência, reduzimos o custo de um seguro no exterior, e montamos uma política de investimento — a primeira que ele teve.

Casos reais de clientes atendidos, descritos sem identificação e sem valores. Resultados passados não indicam resultados futuros.

Perguntas frequentes

O que costumam me perguntar antes da primeira conversa

Como você é remunerado?

Por honorário, pago diretamente por você. Não recebo comissão, rebate, taxa de distribuição ou qualquer valor de instituição financeira, seguradora ou gestora. O valor depende da complexidade do caso e é combinado por escrito antes de qualquer trabalho começar — nunca há surpresa na fatura.

Você vende produto financeiro?

Não. Não vendo fundo, seguro, previdência, consórcio ou título de capitalização, e não sou preposto de nenhuma instituição. Se a recomendação for contratar algo, quem contrata é você, na instituição que você escolher, e eu ajudo a comparar.

Isso muda o que chega até você. Como nada do que eu recomendo me paga comissão, não existe produto que me convenha mais do que outro: o que eu proponho é o que serve ao seu caso, não o que remunera melhor quem recomenda. É por isso que a minha remuneração é transparente e vem de um lado só — o seu.

Você gere o meu dinheiro? Executa as ordens?

Por padrão, não. Seu dinheiro fica onde já está, no seu nome, e você continua no comando. O que eu faço é a política de investimento — quanto em cada coisa, por quê, e quando revisar. A execução segue com o seu assessor, banco ou corretora, e eu acompanho se o que foi executado é o que foi combinado.

Mas eu tenho habilitação para ir além disso: sou registrado na CVM para administração de carteiras de investimentos, com certificação CGA pela Anbima. Quando o caso pede, posso atuar também nessa função. É uma decisão combinada, não o ponto de partida.

A diferença entre os três papéis costuma confundir, e ela importa:

  • Assessor de investimentos é vinculado a uma corretora ou distribuidora. Ele distribui os produtos daquela instituição e é remunerado por ela, não por você.
  • Consultor de investimentos é registrado na CVM para recomendar de forma personalizada, remunerado pelo cliente. Recomenda, mas não executa nem decide sozinho.
  • Gestor de carteiras também é registrado na CVM e tem mandato para decidir e executar em nome do cliente, dentro das regras combinadas.
Eu já tenho contador, advogado e assessor. Onde você entra?

Exatamente aí. Cada um deles resolve bem a própria frente, e nenhum deles tem mandato para olhar o conjunto — nem deveria ter. Meu trabalho é ver o todo, identificar onde uma decisão de uma frente cria problema em outra, e chamar o especialista certo no momento certo. Quando você já tem bons profissionais, o trabalho é melhor executado.

E quando falta alguém, eu não começo a procurar do zero. Em mais de quinze anos entre mercado, academia e planejamento, formei uma rede de profissionais de excelência que cobre cada uma das frentes que podem aparecer — tributário, sucessório, societário, contábil, seguros, imobiliário, residência e cidadania, no Brasil e no exterior. São pessoas cujo trabalho eu já vi de perto, em casos reais. Você não precisa descobrir sozinho em quem confiar.

O que significa CFP®?

Certified Financial Planner é a certificação internacional de planejamento financeiro, concedida no Brasil pela Planejar. Exige exame, experiência profissional comprovada, educação continuada e adesão a um código de conduta com dever fiduciário — a obrigação de agir no interesse do cliente, e não no próprio.

Quanto tempo dura o trabalho?

O diagnóstico leva algumas semanas, dependendo de quão rápido o material chega. Mas o planejamento não é um relatório entregue e encerrado: a vida muda, a lei muda, e o plano precisa mudar junto. O acompanhamento é contínuo — é o que separa um plano de uma pasta.

Você atende de onde? Precisa ser presencial?

O atendimento é normalmente remoto, o que costuma funcionar bem: as conversas ficam mais fáceis de agendar e os documentos circulam com segurança. Sob demanda, encontros presenciais também são possíveis, desde que as agendas sejam compatíveis. Isso a gente combina caso a caso.

Newsletter

Uma carta por semana

Sem indicação de ativo, sem "oportunidade da semana". O que muda na lei, o que costuma passar despercebido, e o raciocínio por trás de decisões que valem anos.

O próximo passo

Uma conversa sem custo. Proposta só se fizer sentido.

Você descreve a situação; eu digo se há trabalho a ser feito e qual o tamanho dele. Se houver, apresento como seria. Se não houver, digo isso com a mesma clareza — e você sai da conversa sabendo de algo que não sabia antes.

Agendar diagnóstico